

Şeffaflık & Referans Açıklaması: Bu yazıda Wise referans bağlantım bulunmaktadır. Bu bağlantıyı kullanarak hesap açmanız veya transfer yapmanız halinde, Wise’ın o tarihte geçerli program koşullarına göre referans avantajı elde edebilirim. Bu durum editoryal değerlendirmemi, tarafsızlığımı ve 2018 yılından bu yana edindiğim gerçek kişisel tecrübelerimi kesinlikle etkilemez. Ben bir finans, vergi veya hukuk danışmanı değilim; bu yazı yalnızca kişisel kullanıcı deneyimlerimi ve doğrulanmış güncel verileri içerir.
Almanya’da yaşamaya başladığınız andan itibaren karşınıza çıkan en temel ihtiyaçlardan biri, Türkiye’deki hesaplarınıza veya ailenize düzenli olarak para transferi yapmaktır.
İlk bakışta banka uygulamasını açıp bir havale başlatmak oldukça pratik görünebilir. Ancak geleneksel bankaların ve transfer şirketlerinin sunduğu teklifleri incelemeye başladığınızda, asıl maliyetin transfer komisyonunun çok ötesinde olduğunu hemen fark ediyorsunuz.
Görünmeyen döviz kuru farkları (kur makası), aracı muhabir banka kesintileri ve transfer yöntemi, Türkiye’deki alıcının hesabına ulaşan son Türk Lirası tutarını ciddi biçimde eritebilir.
Ben 2018 yılından bu yana Almanya’dan Türkiye’ye düzenli olarak para transferi yapıyorum. Bu süreçte kendi adıma olan Türk banka hesaplarıma (özellikle Garanti BBVA ve Enpara) 1.000 €, 2.000 € ve 3.000 € gibi farklı tutarlarda sayısız transfer gerçekleştirdim. Hem Alman banka hesabımdan doğrudan havale hem de banka kartı üzerinden Wise kullanarak edindiğim bu somut tecrübeyi, 2026 yılı güncel piyasa verileri ve gerçek işlem ekran görüntüleriyle bir araya getirdim.
1. Asla sadece transfer ücretine bakmayın: Bazı sağlayıcılar “0 € masraf” reklamı yapar ancak döviz kuruna %1,5 – %3 gizli kâr marjı ekler. Gerçek maliyeti belirleyen tek kriter, “Gönderdiğim Euro karşılığında Türkiye’deki hesaba net kaç TL geçtiğidir.”
2. Wise Türkiye’ye transferlerde sorunsuz çalışıyor: 2023 yılında yerel mevzuat nedeniyle Türkiye’de ikamet eden kullanıcıların bakiye tutması kısıtlanmış olsa da, Almanya’da yaşayan bir kullanıcının Wise üzerinden Türkiye’deki herhangi bir Türk IBAN’ına doğrudan TL göndermesi tamamen ve kesintisiz şekilde çalışmaktadır. Alıcının Wise hesabı olması da gerekmez.
3. 26 Ekim 2026 Karşılaştırma Sonucu: Standart banka havalesiyle finanse edilen 1.000 €’luk canlı testte, piyasa orta kuru (mid-market rate) uygulayan Wise, alıcıya 55.396,10 TL ulaştırarak bu karşılaştırmanın en avantajlı seçeneği oldu. Geleneksel Alman bankalarında ise kur makası ve SWIFT giderleri nedeniyle alıcıya yaklaşık 53.100 – 53.500 TL geçmektedir.
Sadece Komisyona Değil, Türkiye’de Hesaba Geçen Net TL’ye Bakın
Almanya’dan Türkiye’ye para gönderirken kullanıcıların yaptığı en büyük hata, servisleri yalnızca “Havale masrafı kaç Euro?” sorusu üzerinden kıyaslamaktır.
Uluslararası para transferinde iki ayrı maliyet kalemi bulunur:
- Görünen Transfer Ücreti (Fixed / Variable Fee): Servisin işlemi gerçekleştirmek için açıkça kestiği sabit veya yüzdelik hizmet bedelidir.
- Gizli Kur Farkı (Exchange Rate Markup): Servisin uyguladığı döviz kuru ile Google veya Reuters ekranlarında gördüğünüz reel piyasa kuru (mid-market rate) arasındaki farktır.
Örneğin bir sağlayıcı sizden transfer ücreti olarak yalnızca 1,99 € isteyebilir. Ancak o gün piyasada 1 Euro = 55,78 TL iken size 54,80 TL kur teklif ediyorsa, 1.000 Euro’luk bir gönderimde yaklaşık 980 TL (yaklaşık 17,5 €) kur farkından gizlice para kaybedersiniz. Dolayısıyla 2 € gibi görünen transferin gerçek maliyeti 19,5 €’ya ulaşır.
Bu nedenle yapmanız gereken tek objektif işlem şudur: Gönderim tutarını girdiğinizde alıcının banka hesabına geçeceği garanti edilen kesin TL tutarını karşılaştırmak.
€1.000 Karşılaştırma Rehberi: Wise, Transfer Şirketleri ve Bankalar
Piyasada sabit ve tek bir “her zaman en ucuz sağlayıcı” bulunmaz. Çünkü döviz kurları, servis komisyonları ve promosyon modelleri her an değişir. Bir sağlayıcının sunduğu teklifi diğerleriyle adil bir şekilde kıyaslayabilmek için ezbere tablolara değil, her işlem öncesi kontrol etmeniz gereken 6 temel kritere bakmalısınız:
| Kriter | Neden Önemli? | Sağlayıcılar Arasındaki Temel Fark |
|---|---|---|
| 1. Gönderilen Tutar | Tutar arttıkça kur farkının maliyet etkisi katlanarak büyür. | 100 € gönderirken 2 € komisyon önemli olabilir; ancak 1.000 € veya 2.000 € gönderirken asıl belirleyici olan kur makasıdır. |
| 2. Ödeme / Fonlama Yöntemi | Parayı Almanya’dan nasıl yatırdığınız toplam masrafı doğrudan belirler. | Alman bankasından SEPA havalesi genellikle en düşük maliyetlidir. Kredi kartı veya anında ödeme ek komisyon gerektirebilir. |
| 3. Açık Transfer Ücreti | Sağlayıcının ekranda gösterdiği hizmet bedeli. | Bazı servisler “0 € transfer ücreti” reklamı yaparken bu maliyeti düşük kur teklif ederek kur makasından çıkarır. |
| 4. Uygulanan Döviz Kuru | Piyasadaki reel orta kur (Mid-Market Rate) ile sağlayıcının sunduğu kur arasındaki fark. | Wise reel piyasa kurunu kullanıp şeffaf komisyon ekler; geleneksel bankalar ve bazı transfer şirketleri ise kura %1,5 – %3,5 gizli kâr marjı koyar. |
| 5. Alıcıya Geçecek Net TL | Karşılaştırmada bakmanız gereken en kritik nihai rakam. | Komisyonu ve kuru ayrı ayrı hesaplamak yerine, Türkiye’deki banka hesabına kesin olarak yatacak garanti net TL tutarını yan yana koymalısınız. |
| 6. Tahmini Teslim Süresi | Paranın alıcı banka hesabına ulaşma hızı. | Dijital servislerde dakikalar ila aynı gün içinde tamamlanabilirken; geleneksel bankalar arası SWIFT transferleri 2 ila 5 iş günü sürebilir. |
Benim Karşılaştırma Yaklaşımım: En ucuz seçenek işlem anındaki kur, komisyon ve ödeme yöntemine göre değiştiği için transferi onaylamadan önce alıcının hesabına geçecek net TL tutarını karşılaştırıyorum. Özellikle gizli kur marjı uygulamayıp işlem anındaki reel piyasa kurunu gösteren ve kesintiyi şeffafça bildiren sağlayıcılar, 1.000 € ve üzeri gönderimlerde çoğu zaman alıcının eline daha yüksek TL geçmesini sağlar.
Wise ile güncel EUR → TRY maliyetini kontrol et →
Ben Almanya’dan Türkiye’ye Nasıl Para Gönderiyorum? 2018’den Beri Wise Deneyimim
Ben Almanya’da (Düsseldorf) yaşıyorum ve 2018 yılından bu yana Almanya-Türkiye hattındaki para transferlerimde aktif olarak Wise kullanıyorum.
Yıllar içinde edindiğim bu kişisel tecrübenin öne çıkan detayları şunlardır:
1. Transferleri Ağırlıklı Olarak Kendi Türk Banka Hesaplarıma Yapıyorum
Almanya’daki Türklerin önemli bir bölümü gibi ben de transferlerimi genellikle kendi adıma olan Türk banka hesaplarına gerçekleştiriyorum. Türkiye’de en sık transfer yaptığım bankalar Garanti BBVA ve Enpara oldu. Wise üzerinden kendi Türk IBAN’ıma gönderdiğim paralarda banka adı, alıcı adı ve IBAN eşleştiği için hiçbir zaman doğrulama veya bloke sorunuyla karşılaşmadım.
2. Farklı Tutar Deneyimlerim: €1.000, €2.000 ve €3.000
Küçük meblağların yanı sıra zaman zaman 1.000 €, 2.000 € ve 3.000 € gibi daha yüksek tutarları da transfer ettim. Tutar yükseldikçe bankaların uyguladığı %2-%3’lük kur makasının maliyeti yüzlerce Euro’ya ulaşabildiği için, döviz kurunu reel piyasa kurundan sabitleyen şeffaf bir model kullanmak çok daha kritik hale geliyor.
3. Ödeme Kaynakları: Alman Banka Hesabı ve Kredi Kartı
Wise’a parayı aktarırken iki temel yöntem kullandım:
- Alman Banka Hesabımdan SEPA Havalesi: En düşük masraflı yöntemdir. Wise size Almanya içinde bir banka hesabı verir; kendi bankanızın internet şubesinden bu hesaba normal bir yerel havale yaparsınız.
- Banka / Kredi Kartı: İşlemin anında işleme alınmasını istediğim acil durumlarda kartla ödeme yaptım. Kart komisyonu birkaç Euro daha yüksek olsa da dakikalar içinde fonlama sağlar.
Gerçek €2.000 Wise Transferim Ne Kadar Sürdü?
İnternetteki pek çok rehberde “Para anında gider” veya “Hep 2 gün sürer” gibi ezbere cümleler görebilirsiniz. Sürecin gerçek hayatta nasıl işlediğini göstermek adına, bizzat gerçekleştirdiğim 2.000 €’luk bir transferimin resmi Wise işlem kaydını paylaşıyorum:
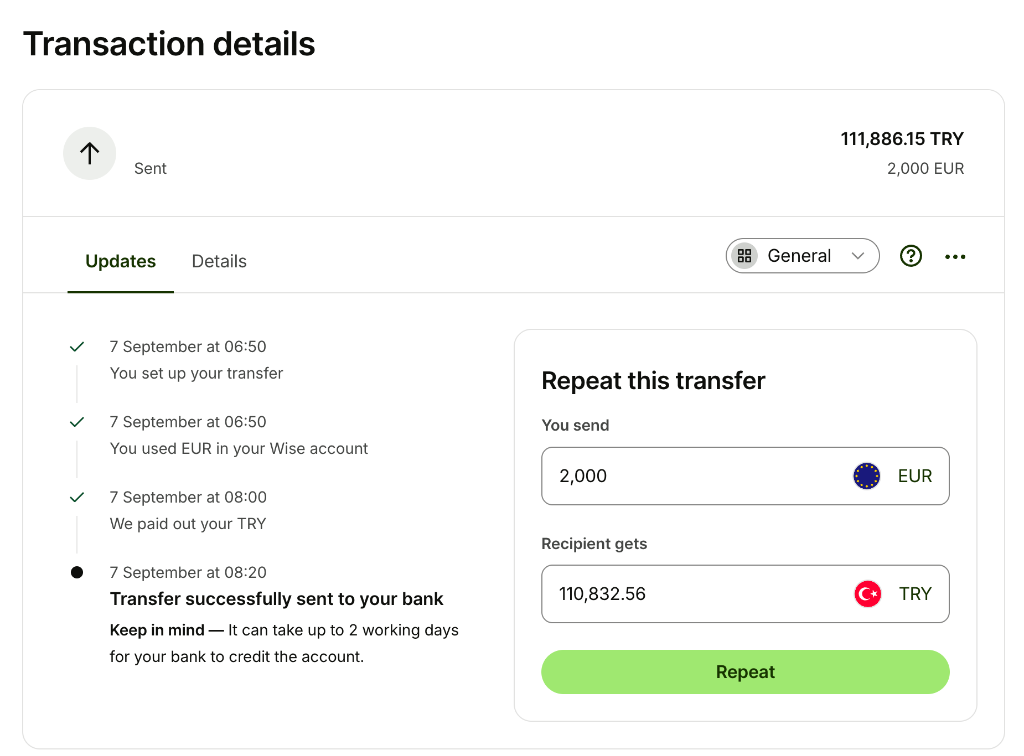
Bu transferin somut zaman çizelgesi şöyle gelişti:
- 06:50: Transfer kurulumunu tamamladım.
- 06:50: Wise hesabımdaki Euro bakiyesi işlem için kullanıldı.
- 08:00: Wise sisteminde TL ödemesinin yapıldığı (We paid out your TRY) bildirildi.
- 08:20: Wise parayı alıcı bankaya başarıyla ilettiğini bildirdi (Transfer successfully sent to your bank).
Yani Wise tarafındaki süreç bu işlemde **yaklaşık 1 saat 30 dakika** sürdü. Kendi genel deneyimime göre işlemler genellikle aynı gün içinde, çoğu zaman birkaç saatte alıcı hesabına ulaşıyor. Ancak ekran görüntüsünde de belirtildiği gibi alıcı Türk bankasının parayı hesaba geçirmesi yoğunluğa ve mesai saatlerine bağlı olarak ek zaman alabilir; bu nedenle her işlemin 90 dakikada tamamlanacağı şeklinde genel bir garanti verilemez.
Önemli Rakam Ayrımı: Ekran görüntüsünün üst kısmında yer alan 111.886,15 TL, o tarihteki işlemde hesabıma ulaşan gerçek tarihi tutardır. Sağ taraftaki kutuda yer alan rakam ise Wise’ın sistemi tarafından sonradan üretilmiş güncel bir tekrar teklifidir; bu iki değer birbirine karıştırılmamalıdır.
Wise ile Türkiye’ye transfer başlat →
Wise ile Türk IBAN’ına Para Nasıl Gönderilir? (Adım Adım)
İşlemi ilk kez yapacak olanlar için süreç son derece basittir:
- Wise Hesabınızı Açın: Web sitesinden veya mobil uygulamadan kimliğinizi doğrulayarak ücretsiz hesabınızı oluşturun.
- Gönderim Tutarını Belirleyin: Göndermek istediğiniz Euro tutarını girin; sistem komisyonu ve alıcının eline geçecek net TL tutarını anında ekranda gösterir.
- Alıcı Bilgilerini Ekleyin: Türkiye’deki alıcının adını, soyadını ve TR ile başlayan 26 haneli IBAN numarasını girin. Alıcı kendi hesabınızsa “Kendi Hesabım” seçeneğini işaretleyin.
- Ödemeyi Yapın: Almanya’daki banka hesabınızdan SEPA havalesiyle veya banka kartınızla ödemenizi tamamlayın.
- Transferi Canlı Takip Edin: Paranın çıkışını ve Türk bankasına teslimini uygulama üzerinden adım adım izleyin.
Türkiye’deki Alıcının Wise Hesabı Olması Gerekiyor mu?
Kesinlikle hayır. En sık sorulan sorulardan biri budur.
Türkiye’deki alıcının (ister bir yakınınız olsun ister kendi hesabınız) Wise kullanıcısı olmasına gerek yoktur. Para, Wise’ın Türkiye’deki anlaşmalı partner bankaları üzerinden doğrudan alıcının mevcut banka hesabına (Ziraat, İş Bankası, Garanti, Yapı Kredi, Akbank, Enpara vb.) sıradan bir yerel EFT/FAST transferi olarak yatırılır.
Wise Türkiye’de Çalışıyor mu? (2023 Kısıtlamaları Neyi Kapsıyor?)
İnternette sıkça karşılaşılan “Wise Türkiye’de kapandı / yasaklandı” söylentileri, 2023 yılında yürürlüğe giren yerel regülasyonların yanlış anlaşılmasından kaynaklanmaktadır.
Burada iki durumu birbirinden çok net ayırmak gerekir:
- Türkiye’de İkamet Edenler İçin Durum: Türkiye adresine sahip kullanıcılar artık Wise üzerinde döviz bakiyesi tutamamakta ve yerel IBAN alamamaktadır.
- Almanya’da (veya Avrupa’da) Yaşayanlar İçin Durum: Almanya’da kayıtlı bir Wise hesabına sahipseniz, Türkiye’deki herhangi bir banka hesabına EUR → TRY transferi yapmanızda hiçbir engel yoktur; sistem tamamen ve resmi olarak çalışmaktadır.
Almanya’dan Kendi Türkiye Hesabıma Para Gönderebilir miyim?
Evet, ben 2018’den bu yana işlemlerimin büyük bölümünü kendi Türk banka hesaplarıma yaptım.
Dikkat etmeniz gereken sağduyulu pratik noktalar şunlardır:
- Almanya’daki Wise hesabınızdaki isim ile Türkiye’deki banka hesabınızdaki resmi kimlik adınızın birebir uyuştuğundan emin olun.
- Kendi hesabınıza para gönderirken transfer açıklamasına (Verwendungszweck / Reference) örneğin “Kişisel birikim transferi / Ersparnisse” gibi net bir açıklama eklemek muhasebe kayıtlarınız açısından düzen sağlar.
- Almanya’da vergilendirilmiş net gelirinizden kendi hesabınıza yaptığınız tasarruf transferleri prensip olarak yeni bir vergi doğurmaz; ancak her iki ülkedeki vergi mükellefiyeti durumunuza göre şüphe duyduğunuz konularda mali müşavirinize danışmanız önerilir.
Büyük Tutar Gönderirken Almanya’daki Bildirim Kuralları (AWV-Meldepflicht)
Almanya’dan yurt dışına yüksek meblağlı para transferi yaparken sıkça gündeme gelen yasal bir konu, Alman Merkez Bankası’na (Deutsche Bundesbank) yapılan dış ticaret istatistik bildirimleridir (§ 67 AWV – Außenwirtschaftsverordnung).
Almanya’da yaşayan kişiler için belirli sınır ötesi ödemelerde AWV bildirim yükümlülüğü doğabilir. Ancak güncel eşik ve istisnalar Deutsche Bundesbank kurallarına göre değerlendirilmelidir:
- 50.000 € Eşik Değeri (1 Ocak 2025’ten itibaren): Yıllarca 12.500 Euro olarak uygulanan genel bildirim sınırı, 4. Bürokrasi Azaltma Yasası (BEG IV) ile 1 Ocak 2025’ten itibaren 50.000 Euro’ya yükseltilmiştir. Bu tutarın altındaki transferler için bildirim aranmaz.
- Kişinin Kendi Hesapları Arasındaki Transferler İstisnadır: Özellikle benim kendi kullanım senaryom açısından kritik olan kural şudur: Deutsche Bundesbank’ın resmi uygulamasına göre, kişinin Almanya’daki kendi hesabından yurt dışındaki başka bir kendi hesabına yaptığı transferler (reine Kontoüberträge zwischen eigenen Konten / saf varlık aktarımı) ekonomik bir karşı edim veya üçüncü tarafa ödeme içermediği için AWV bildirim yükümlülüğüne tabi değildir.
- Bildirimin Niteliği: Bildirim kapsamına giren işlemlerde dahi bu kural bir vergi, izin şartı veya transfer yasağı değildir; sadece Almanya’nın ödemeler dengesi istatistiği için elektronik ortamda (Bundesbank AMS portalı veya telefon hattı üzerinden) iletilen şekli bir bildirimdir. Banka ekstrelerinde otomatik olarak çıkan genel “AWV-Meldepflicht beachten” ibareleri yalnızca teknik bir hatırlatmadır; işleminizin niteliği istisna kapsamındaysa bildirim gerekmez.
Wise Ne Zaman En İyi Seçenek Olmayabilir? (Alternatifler)
Wise banka hesapları arası transferlerde son derece güçlü olsa da bazı özel durumlarda diğer yöntemler zorunlu olabilir:
- Nakit Çekim Zorunluluğu: Türkiye’deki alıcının bir banka hesabı yoksa ve parayı elden nakit olarak alması gerekiyorsa, Western Union veya MoneyGram gibi fiziksel teslimat ağı olan acenteler tercih edilmelidir.
- İlk Transfer Promosyonları: Remitly gibi servisler yeni kullanıcılara özel ilk transferde sıfır komisyon veya yüksek kur kampanyası sunabilir; böyle durumlarda geçici olarak avantaj sağlayabilirler.
- Resmi Akreditif ve Şirket İşlemleri: Dış ticaret, gümrük ve ithalat işlemlerinde banka teyidi ve akreditif gerekiyorsa geleneksel ticari bankalarla çalışmak zorunludur.
Sonuç: Ben Hangi Yöntemi Kullanıyorum?
Almanya’dan Türkiye’ye para gönderirken önceliğiniz şeffaflık, reel piyasa kuru ve transferin hızla banka hesabına geçmesi ise, benim 2018’den bu yana bizzat tecrübe ettiğim gibi Wise son derece güvenilir ve ekonomik bir çözüm sunuyor.
Almanya’daki banka hesabımdan yaptığım SEPA havalesiyle parayı fonlayıp, Türkiye’deki Garanti BBVA veya Enpara hesabıma aktardığımda hem kur sürprizi yaşamıyorum hem de paranın takibini uygulama üzerinden anlık yapabiliyorum.
Almanya’daki bankacılık ve yaşam rehberlerimize göz atmak için Almanya’ya Taşındıktan Sonra Yapmanız Gereken 5 Şey başlıklı yazımızı inceleyebilirsiniz.
Wise ile avantajlı ilk transferinizi yapın →
Sıkça Sorulan Sorular (FAQ)
Almanya’dan Türkiye’ye para göndermenin en ucuz yolu hangisi?
En ucuz seçenek gönderim anındaki kur, transfer ücreti ve ödeme yöntemine göre değiştiği için tek bir kalıcı sağlayıcı yoktur. En avantajlı seçeneği bulmanın en güvenilir yolu, komisyon tutarından ziyade Türkiye’deki alıcının banka hesabına geçecek nihai net TL tutarını karşılaştırmaktır. Kura gizli marj eklemeyip reel piyasa kurunu şeffaf ücretle sunan dijital transfer servisleri (Wise gibi), bankaların %2-%3’lük kur farklarına kıyasla genellikle hesaba daha yüksek TL geçmesini sağlar.
Wise ile Türkiye’ye para gönderilir mi?
Evet. Almanya’daki veya Avrupa’daki Wise hesabınızdan Türkiye’deki herhangi bir banka hesabına doğrudan Türk Lirası olarak sorunsuzca para gönderebilirsiniz.
Wise Türkiye’de çalışıyor mu?
Evet, yurt dışından Türkiye’deki banka hesaplarına transfer yönünde tamamen çalışmaktadır. 2023 kısıtlamaları yalnızca Türkiye’de ikamet edenlerin Wise içinde döviz bakiyesi tutmasını sınırlandırmıştır; Almanya’dan gönderim yapanları etkilemez.
Türkiye’deki alıcının Wise hesabı olması gerekiyor mu?
Hayır. Alıcının yalnızca Türkiye’deki bir bankada kendi adına kayıtlı bir TL hesabının ve IBAN numarasının bulunması yeterlidir. Para doğrudan alıcının banka hesabına yerel havale olarak yatar.
Türk IBAN’ına para gönderebilir miyim?
Evet, Wise üzerinden transfer yaparken alıcı tipi olarak banka hesabı seçilir ve TR ile başlayan 26 haneli IBAN girilerek işlem gerçekleştirilir.
Almanya’dan Türkiye’ye 1.000 Euro göndermek ne kadar tutar?
Toplam maliyet işlem anındaki kura, seçilen ödeme yöntemine ve sağlayıcının komisyonuna göre değişir. Reel piyasa kurunu kullanan dijital servislerde komisyon genellikle şeffaf ve düşüktür. Geleneksel bankalarda ise hem SWIFT işlem masrafı hem de %2-%3 civarındaki döviz kuru makası nedeniyle alıcının eline geçen net TL belirgin şekilde düşer.
Wise ile para göndermek ne kadar sürer?
Benim kişisel deneyimime göre transferler genellikle aynı gün içinde veya birkaç saatte tamamlanmaktadır. Bizzat belgelediğim bir transferde işlem 06:50’de başlamış ve 08:20’de Wise tarafından Türk bankasına gönderilmiştir. Ancak alıcı bankanın yoğunluğuna göre bu süre bazen ertesi iş gününe sarkabilir.
Almanya’dan kendi Türkiye hesabıma para gönderebilir miyim?
Evet, ben 2018’den bu yana kendi Garanti BBVA ve Enpara hesaplarıma düzenli olarak transfer yapıyorum. İsimlerinizin birebir aynı olması durumunda transfer sorunsuz şekilde tamamlanır.
Wise güvenilir mi?
Wise, Avrupa Ekonomik Alanı’nda Belçika Ulusal Bankası (NBB) tarafından lisanslanmış ve denetlenen bir finansal kuruluştur. Müşteri fonları şirketin kendi operasyonel hesaplarından ayrı, birinci sınıf bankalarda güvence altında tutulur.
Büyük miktarda para gönderirken Almanya’da bildirim gerekiyor mu?
Almanya’da belirli sınır ötesi ödemelerde AWV bildirim yükümlülüğü (§ 67 AWV) bulunmakla birlikte, 1 Ocak 2025’ten itibaren genel bildirim eşiği 50.000 Euro’ya yükseltilmiştir. En önemlisi, Deutsche Bundesbank kurallarına göre kişinin Almanya’daki kendi hesabından yurt dışındaki kendi hesabına yaptığı transferler (reine Kontoüberträge) bu bildirimden tamamen muaftır. Bildirim zorunluluğu olan üçüncü taraf transferlerinde ise bu bir vergi değil, yalnızca istatistiki bir bildirimdir.